Der deutsche Batteriespeichermarkt wächst rasant: In den ersten neun Monaten des Jahres 2026 stieg die neu installierte Speicherkapazität gegenüber dem Vorjahreszeitraum laut Bundesverband Solarwirtschaft e.V. (BSW-Solar) um 91 Prozent auf rund 8,2 Gigawattstunden (GWh).
Neben dem starken Marktwachstum verändern sich auch die wirtschaftlichen Rahmenbedingungen für Batteriespeicher. Sinkende Batteriepreise verbessern die Investitionsbedingungen, während zunehmende Preisspreads am Strommarkt zusätzliche Ertragschancen im Energiehandel schaffen. Gleichzeitig verschärft der wachsende Speicherbestand den Wettbewerb um attraktive Vermarktungsmöglichkeiten.
Großspeicher sind 2026 der wichtigste Wachstumstreiber des deutschen Batteriespeichermarktes. Von Januar bis September 2026 wurden rund 3,8 Gigawattstunden (GWh) neue Großspeicherkapazität installiert. Damit entfielen etwa die Hälfte des gesamten Batteriespeicherzubaus von 8,2 GWh auf dieses Segment. Gegenüber dem Vorjahreszeitraum entspricht das einem Wachstum von rund 350 Prozent. Das geht aus einer Auswertung des BSW-Solar auf Basis des Marktstammdatenregisters der Bundesnetzagentur hervor (Datenstand: Oktober 2026). Auch europaweit dürfte sich diese Entwicklung fortsetzen. Im mittleren Szenario des European Battery Market Outlook 2026–2030 vom Juni 2026 prognostiziert SolarPower Europe, dass die kumulierte installierte Kapazität von Großspeichern bis 2030 auf rund 392 GWh steigt. Damit würden sie etwa 67 Prozent des europäischen Batteriespeicherbestands ausmachen.
Gute Nachrichten fürs Fachhandwerk: Auch der deutsche Gewerbespeichermarkt wächst deutlich. Von Januar bis September 2026 wurden laut BSW-Solar rund 0,7 GWh neue Kapazität installiert. Das entspricht einem Plus von 67 Prozent gegenüber dem Vorjahreszeitraum. Für Europa erwartet SolarPower Europe bis 2030 einen Bestand von rund 68,7 GWh. Das entspräche etwa 12 Prozent des europäischen Batteriespeicherbestands.
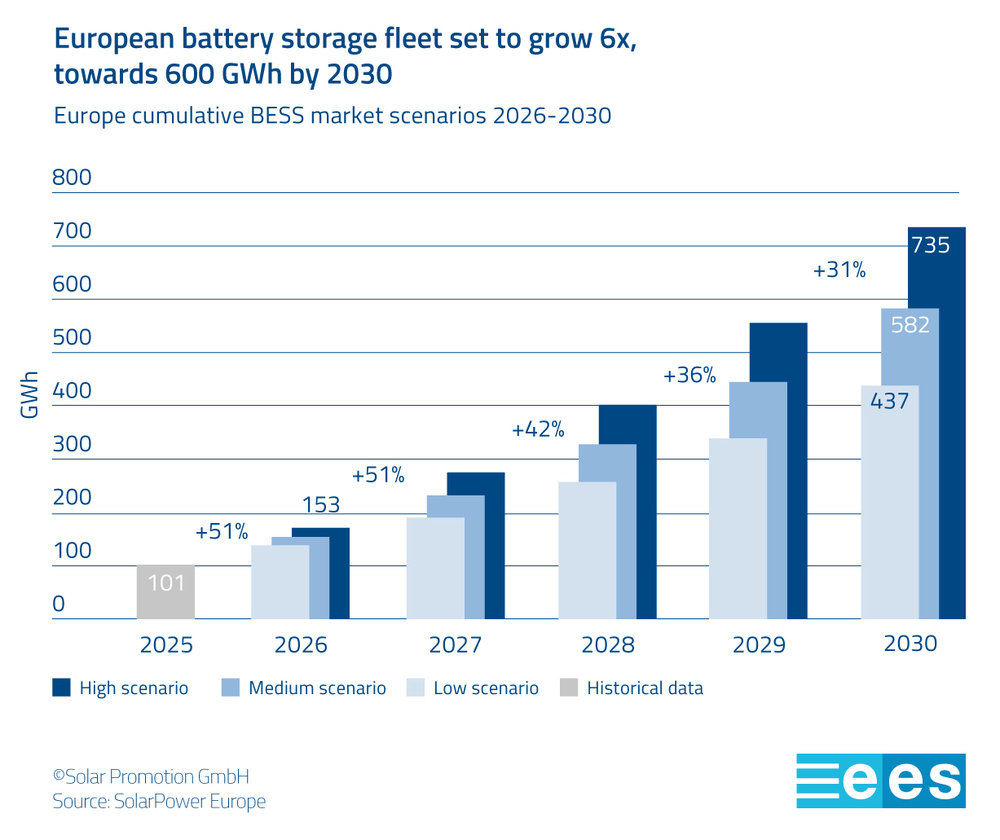
Darüber hinaus spielt auch künftig das Geschäft mit Heimspeichersystemen für Handwerksbetriebe eine bedeutende Rolle. In Deutschland kamen von Januar bis September 2026 laut BSW-Solar rund 3,2 GWh neue Kapazität hinzu. Das sind etwa eine halbe Million Speichersysteme in nur 9 Monaten und bedeutet ein Wachstum von 20 Prozent gegenüber dem Vorjahreszeitraum. Für den europäischen Heimspeichermarkt prognostiziert SolarPower Europe im mittleren Szenario bis 2030 einen Anstieg des kumulierten Bestandes auf rund 121 GWh. Damit bleiben Speichersysteme für Eigenheime ein bedeutendes Marktsegment, auch wenn ihr Anteil an der insgesamt installierten Speicherkapazität unter anderem aufgrund des besonders dynamischen Ausbaus von Großspeichern auf 21 Prozent zurückgeht.
Mit dem starken Wachstum des Großspeichermarktes verändern sich auch die wirtschaftlichen Rahmenbedingungen. Nehmen immer mehr Batteriespeicher Strom zu niedrigen Preisen auf und speisen ihn bei höheren Preisen wieder ein, kann dies die verfügbaren Preisspreads, also die Preisunterschiede zwischen Ein- und Ausspeicherung, verringern und damit die erzielbaren Arbitrageerlöse schmälern. Das Energiewirtschaftliche Institut an der Universität zu Köln (EWI) beschreibt diesen möglichen Kannibalisierungseffekt in einer im April 2026 veröffentlichten Analyse zum Einsatz von Großbatteriespeichern im deutschen Stromsystem . Wie stark sich der Effekt tatsächlich auswirken wird, ist allerdings noch offen.
Auch bei der Bereitstellung von Regelreserve steigt der Wettbewerbsdruck. Übertragungsnetzbetreiber nutzen diese Leistung, um Schwankungen zwischen Stromerzeugung und -verbrauch auszugleichen und die Netzfrequenz stabil bei 50 Hertz zu halten. Batteriespeicher können dafür kurzfristig Strom aufnehmen oder einspeisen. Wächst das Angebot an verfügbarer Regelleistung schneller als der Bedarf, können auch hier die erzielbaren Vergütungen sinken.
Dabei unterscheiden sich die Perspektiven der einzelnen Märkte: Während das EWI in seiner Analyse insbesondere bei den Regelreservemärkten eine zunehmende Marktsättigung und sinkende Erlöse erwartet, könnten die Erlösmöglichkeiten im Stromhandel vergleichsweise stabil bleiben. Für Betreiber und Projektentwickler gewinnt deshalb eine flexible Vermarktungsstrategie an Bedeutung:
Bei der sogenannten Cross-Market-Optimierung werden die Erlöspotentiale verschiedener Märkte gemeinsam betrachtet und die verfügbare Speicherkapazität entsprechend der jeweiligen Marktbedingungen auf unterschiedliche Vermarktungsoptionen verteilt. So können Batteriespeicher beispielsweise Stromhandel am Day-Ahead- und Intraday-Markt mit der Bereitstellung von Regelleistung und möglichen Erlösen aus Regelenergie kombinieren.
Darüber hinaus können sich weitere Erlösperspektiven durch die Bereitstellung von Systemdienstleistungen ergeben. Dazu zählt beispielsweise die Bereitstellung von Blindleistung zur Spannungsregelung im Stromnetz. Auch der Kapazitätsmarkt könnte zusätzliche Einnahmen ermöglichen: Anders als am regulären Strommarkt wird dort nicht die tatsächlich gehandelte Strommenge, sondern die Bereitstellung gesicherter elektrischer Leistung vergütet. Das im Juli 2026 in Kraft getretene Strom-Versorgungssicherheits- und Kapazitätengesetz (StromVKG) regelt die Einführung dieses Marktes. Die ersten Ausschreibungen sind bereits ab 2026 vorgesehen, während der erste Erbringungszeitraum für die ausgeschriebenen Kapazitäten am 1. November 2031 beginnt.
Bei Gewerbe- und Industriespeichern steht häufig die Optimierung der betrieblichen Energiekosten im Vordergrund. Durch Peak-Shaving können Unternehmen Lastspitzen reduzieren und dadurch leistungsabhängige Netzentgelte senken. In Kombination mit Photovoltaikanlagen lässt sich überschüssiger Solarstrom zwischenspeichern und zu einem späteren Zeitpunkt im Betrieb nutzen. Weitere Potentiale bieten eine flexible Strombeschaffung sowie die Integration von Batteriespeichern in die Ladeinfrastruktur elektrischer Fahrzeugflotten. Der gemeinsame Leitfaden „Stromspeicher in Industrie und Gewerbe“ von BVES und DIHK vom März 2025 zeigt anhand von Praxisbeispielen, wie sich diese Anwendungen kombinieren lassen.
Für die weitere Marktentwicklung erwarten LCP Delta und Energy Storage Europe in ihrem European Market Monitor on Energy Storage vom Juli 2026 insbesondere durch die zunehmende Elektrifizierung von Gewerbe und Industrie zusätzliche Wachstumsimpulse. Sinkende Technologiekosten sowie die zunehmende Verbreitung von Flexibilitäts- und Stabilitätsdienstleistungen könnten die Wirtschaftlichkeit von Speichern zusätzlich verbessern. Gleichzeitig bleiben Netzentgelte ein wesentlicher Kostenfaktor für gewerbliche und industrielle Stromkunden.
Heimspeicher werden bislang überwiegend genutzt, um selbst erzeugten Solarstrom zwischenzuspeichern und später im Haushalt zu verbrauchen. Ihr Potential für einen marktpreisorientierten Betrieb wird dagegen noch kaum ausgeschöpft. Darauf weist das DIW Berlin in seinem Energiewende-Monitor 2026 hin. Als Gründe nennt das Institut unter anderem feste Einspeisevergütungen für Photovoltaikanlagen und den verzögerten Ausbau intelligenter Messsysteme.
Zusätzliche Einsatzmöglichkeiten könnten sich durch dynamische Stromtarife ergeben, die Stromlieferanten seit Januar 2025 allen Kunden mit intelligentem Messsystem anbieten müssen. In Kombination mit Photovoltaikanlagen, Wärmepumpen und Elektrofahrzeugen lassen sich Speicher beispielsweise gezielt bei niedrigen Strompreisen laden und die Nutzung des gespeicherten Stroms zeitlich optimieren.
Mit dem Markthochlauf rücken neben den Vermarktungsmöglichkeiten auch die Bedingungen für den Netzanschluss und die Integration von Batteriespeichern stärker in den Vordergrund. Die Deutsche Energie-Agentur (dena) weist in einer Analyse zur effizienten Integration von Großbatteriespeichern vom Februar 2026 darauf hin, dass Batteriespeicher trotz ihrer Flexibilität Netzengpässe auch verschärfen oder sogar kurzfristig verursachen können, wenn ihre Betriebsweise nicht ausreichend auf die lokale Netzsituation abgestimmt ist. Flexible Netzanschlussvereinbarungen können den Anschluss von Speicherprojekten auch bei begrenzten Netzkapazitäten ermöglichen. Dynamische, lokal differenzierte Preissignale sollen zudem Anreize für einen netzdienlicheren Betrieb schaffen. Beide Instrumente könnten damit künftig beeinflussen, wo Speicherprojekte realisiert werden und wie sie betrieben werden.
Auch der Bundesverband Solarwirtschaft (BSW-Solar) sieht Anpassungsbedarf bei den Netzanschlussbedingungen. In seinem Maßnahmenpapier vom Oktober 2026 fordert der Verband unter anderem einen bundesweit verbindlichen Anspruch auf faire und flexible Netzanschlussvereinbarungen. Diese sollen den Anschluss und den wirtschaftlichen Betrieb von Speichern erleichtern, insbesondere in Kombination mit Photovoltaik- und Windkraftanlagen sowie an Verbrauchsstandorten.
Darüber hinaus spricht sich der BSW-Solar für verpflichtende Ausschreibungen netzdienlicher Speicher an Umspannwerken und eine veränderte Redispatch-Steuerung am Netzverknüpfungspunkt aus. Dadurch könnten vorhandene Netzkapazitäten effizienter genutzt und überschüssige erneuerbare Energie bei temporären Netzengpässen zwischengespeichert werden. Welches zusätzliche PV-Potential sich durch solche Speicher erschließen lässt, zeigt eine Studie des Fraunhofer IEE: Die ees Europe berichtet in diesem Artikel über die Ergebnisse und die möglichen 150 GW zusätzlicher Photovoltaikleistung.
Für Projektentwickler, Betreiber und Investoren hängt die Wirtschaftlichkeit von Batteriespeicherprojekten zunehmend davon ab, wie gut Standort, verfügbare Netzanschlusskapazität und Speicherdimensionierung aufeinander abgestimmt sind. Eine Möglichkeit, vorhandene Netzkapazitäten effizienter zu nutzen, bietet die Co-Location: Dabei wird ein Batteriespeicher gemeinsam mit einer Photovoltaik- oder Windkraftanlage an einem Netzverknüpfungspunkt betrieben.
Im Interview mit der ees Europe zeigen Claus Urbanke, VP Wind, Solar and Storage Development und Klaas Bauermann, Head of New Business bei Statkraft Germany, wie sich durch die Kombination von Photovoltaik und Batteriespeicher hybride Stromlieferverträge (PPAs) realisieren lassen, bei denen Solarstrom zeitlich flexibler bereitgestellt werden kann. Darüber hinaus erläutern sie, welche Bedeutung die Dimensionierung des Speichers, der Standort und die verfügbare Anschlusskapazität für die individuelle Vermarktungsstrategie und den wirtschaftlichen Erfolg von Großspeicherprojekten haben.
Der Batteriespeichermarkt entwickelt sich damit von einem stark wachsenden Technologiemarkt zu einem zunehmend wettbewerbsintensiven Bestandteil des Energiesystems. Für den weiteren Markthochlauf wird deshalb nicht allein der Ausbau zusätzlicher Kapazitäten entscheidend sein. Vielmehr müssen Speicherprojekte wirtschaftlich tragfähige Vermarktungsstrategien mit geeigneten Standorten und einer möglichst systemdienlichen Betriebsweise verbinden.